補助金・助成金の勘定科目、仕訳方法は?具体的な会計処理と仕訳を行うタイミング
補助金や助成金を受け取るにあたって「税金関連の仕訳や会計処理はどのようにすれば良いか」と悩んでしまう人は多いのではないでしょうか。
補助金は基本的に雑収入で計上しますが、通常の計上方法とは別に圧縮記帳等の特別な計上方法も存在します。
正しい記帳を覚えることで、交付年度の課税金額を抑えつつ税金関連の不安を取り除きながら、安心して事業を進められますね。
そこで今回は補助金・助成金の勘定項目と仕訳方法についてわかりやすく紹介していきます。
どのような会計処理をすれば良いのか?
仕訳を行うタイミングはいつか?
上記のような疑問をお持ちで、補助金・助成金の導入を検討している方はぜひご活用ください。
補助金・助成金とは?
そもそも補助金と助成金は、募集要項を満たした一定の事業者に支払われる返済義務のない支援金です。
補助金は各事業内容を対象に、助成金は各事業者などを対象に支援されることになります。
ざっくりまとめるとそれぞれ以下のような目的を持つ事業者へ交付されます。
より良い事業を行いたい(補助金)
従業員に働きやすい環境を提供したい(助成金)
補助金は採択された事業者のみ交付対象となるので、最大1億円まで補助が出る等かなり高額な補助が可能となります。
さらに事業関連の幅広い経費が支援対象となるため、経営を行う上で資金面での強力なサポートが期待できるメリットがあります。
一方で助成金は採択がないため、要件を満たしていれば誰でも交付されます。
ただ助成金より受け取れる金額は低くなり、労働環境改善のための就労規則変更等の手続きが発生するデメリットも存在しています。
また助成金は対象経費が労働環境に関連したものに限定されるので、事業を行う上での支援が必要な方は補助金を選択することが多くなるので注意しておきましょう。
補助金・助成金の勘定科目、仕訳方法
補助金や助成金の勘定項目と仕訳方法を確認していきましょう。
勘定科目
勘定項目は基本的には雑収入として取り扱います。
事業を行って得た売上ではないため、事業収入には含めません。
詳しい補助金や助成金、給付金の課税区分についてはこちらの記事で紹介しています。
仕訳を行うタイミングと仕訳方法
仕訳を行うタイミングは、交付確定時と入金時の2回行います。
2回行う理由は、補助金交付が決定した後、事業や就労規則改善を行ってから入金されるという流れとなっているからです。そのため500万円の補助金を受け取る場合は、以下のような会計処理を行うことになります。
タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
交付決定時 | 未収入金 | 500万円 | 雑収入 | 500万円 |
入金時 | 預金 | 500万円 | 未収入金 | 500万円 |
もし万一、入金後に補助金を返還しなければならなくなったら以下のような処理を行いましょう。
タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
返還時 | 雑収入 | 500万円 | 預金 | 500万円 |
また申請して、入金前に決算をまたぐケースも考えられます。
そのような場合は、前述したように「未収入金」として仕訳していきます。
タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
交付決定時 | 未収入金 | 500万円 | 雑収入 | 500万円 |
入金時 | 預金 | 500万円 | 未収入金 | 500万円 |
通常交付決定と入金までのタイムラグがないケースは借方を「預金」、貸方を「雑収入」として計上します。
しかし決算をまたぐケースは「未収入金」を使って、一時的に発生している債権として扱うので注意しておきましょう。
圧縮記帳とは
補助金や助成金を受け取る際、圧縮記帳という制度を活用できるようになります。
この制度は、交付された年度に補助金をそのまま雑収入として計上すると課税金額が大幅に上がってしまうのを回避できる一時的な節税方法です。
交付されて設備投資などを行うケースに必要となるので念頭に置いておきましょう。
圧縮記帳は税法上の規定であり、翌年以降の税金額を増やして、交付年度の税金額を減らすような仕組みとなっています。
ただし税金の支払うタイミングを調整する操作になりますので、全体の納税金額は変わらないので注意をしておきましょう。
圧縮記帳の仕訳
圧縮記帳の仕訳方法として、直接減額方式と積立金方式の2種類から選ぶことができます。
直接減額方式の計上方法は以下の通りです。
100万円の補助金を受け取り、150万円の機械を5年で減価償却した購入したケース
タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
交付決定時 | 預金 | 100万円 | 雑収入 | 100万円 |
購入時 | 固定資産(機械) | 150万円 | 預金 | 150万円 |
固定資産圧縮損 | 100万円 | 固定資産(機械) | 100万円 | |
決算時 | 減価償却費 | 10万円 | 減価償却費累計額 | 10万円 |
※減価償却した時の取得費用は(150万円 - 100万円)÷5年=10万円となる。
圧縮損と呼ばれる勘定項目が発生することになり、計上している分の利益が少なくなってしまうのが直接減額方式の特徴です。
一方で積立金方式は以下のように計上します。
100万円の補助金を受け取り、150万円の機械を5年で減価償却した購入したケース
タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
交付決定時 | 預金 | 100万円 | 雑収入 | 100万円 |
購入時 | 固定資産(機械) | 150万円 | 預金 | 150万円 |
決算時 | 減価償却費 | 30万円 | 減価償却費累計額 | 30万円 |
繰越利益剰余金 | 100万円 | 圧縮積立金 | 100万円 | |
圧縮積立金 | 20万円 | 繰越利益剰余金 | 20万円 |
※減価償却した時の取得費用は150万円÷5年=30万円、積立金の最後の行計算は100万円÷5年=20万円となる。
購入時に「圧縮損」は発生させず、決算時に「繰越利益剰余金」と「圧縮積立金」という項目が発生します。
どちらで計算しても利益額は同じになります。
積立金方式は少々複雑になりますが、税務上正しく固定資産の計算ができるというメリットがあります。
会計処理の注意点
会計処理の注意点を4つほど紹介していきます。
入金に時間がかかる
補助金や助成金は、基本的に入金までに時間がかかるという特徴を持っています。
そのため交付決定時に処理を行い、入金後に再度処理を行う2段階の仕訳が必要になるので忘れないようにしておきましょう。
法人税の課税対象となる
補助金や助成金は雑収入とされるため、法人税の課税対象になります。
個人事業主の場合は所得税の課税対象となりますので、注意しておきましょう。
ちなみに補助金や助成金に対して、消費税は課税されません。
決算をまたぐ場合の処理
交付決定から入金までのタイムラグが発生して決算をまたいでしまう可能性もあります。
その場合は、前述した表のように借方へ「未収入金」として記載しておいて、入金されたタイミングで再度計上ようにしましょう。
ちなみに1年以上期間が空いてしまう場合の勘定項目は、長期未収入金となります。
中小企業が取り組みやすい補助金・助成金
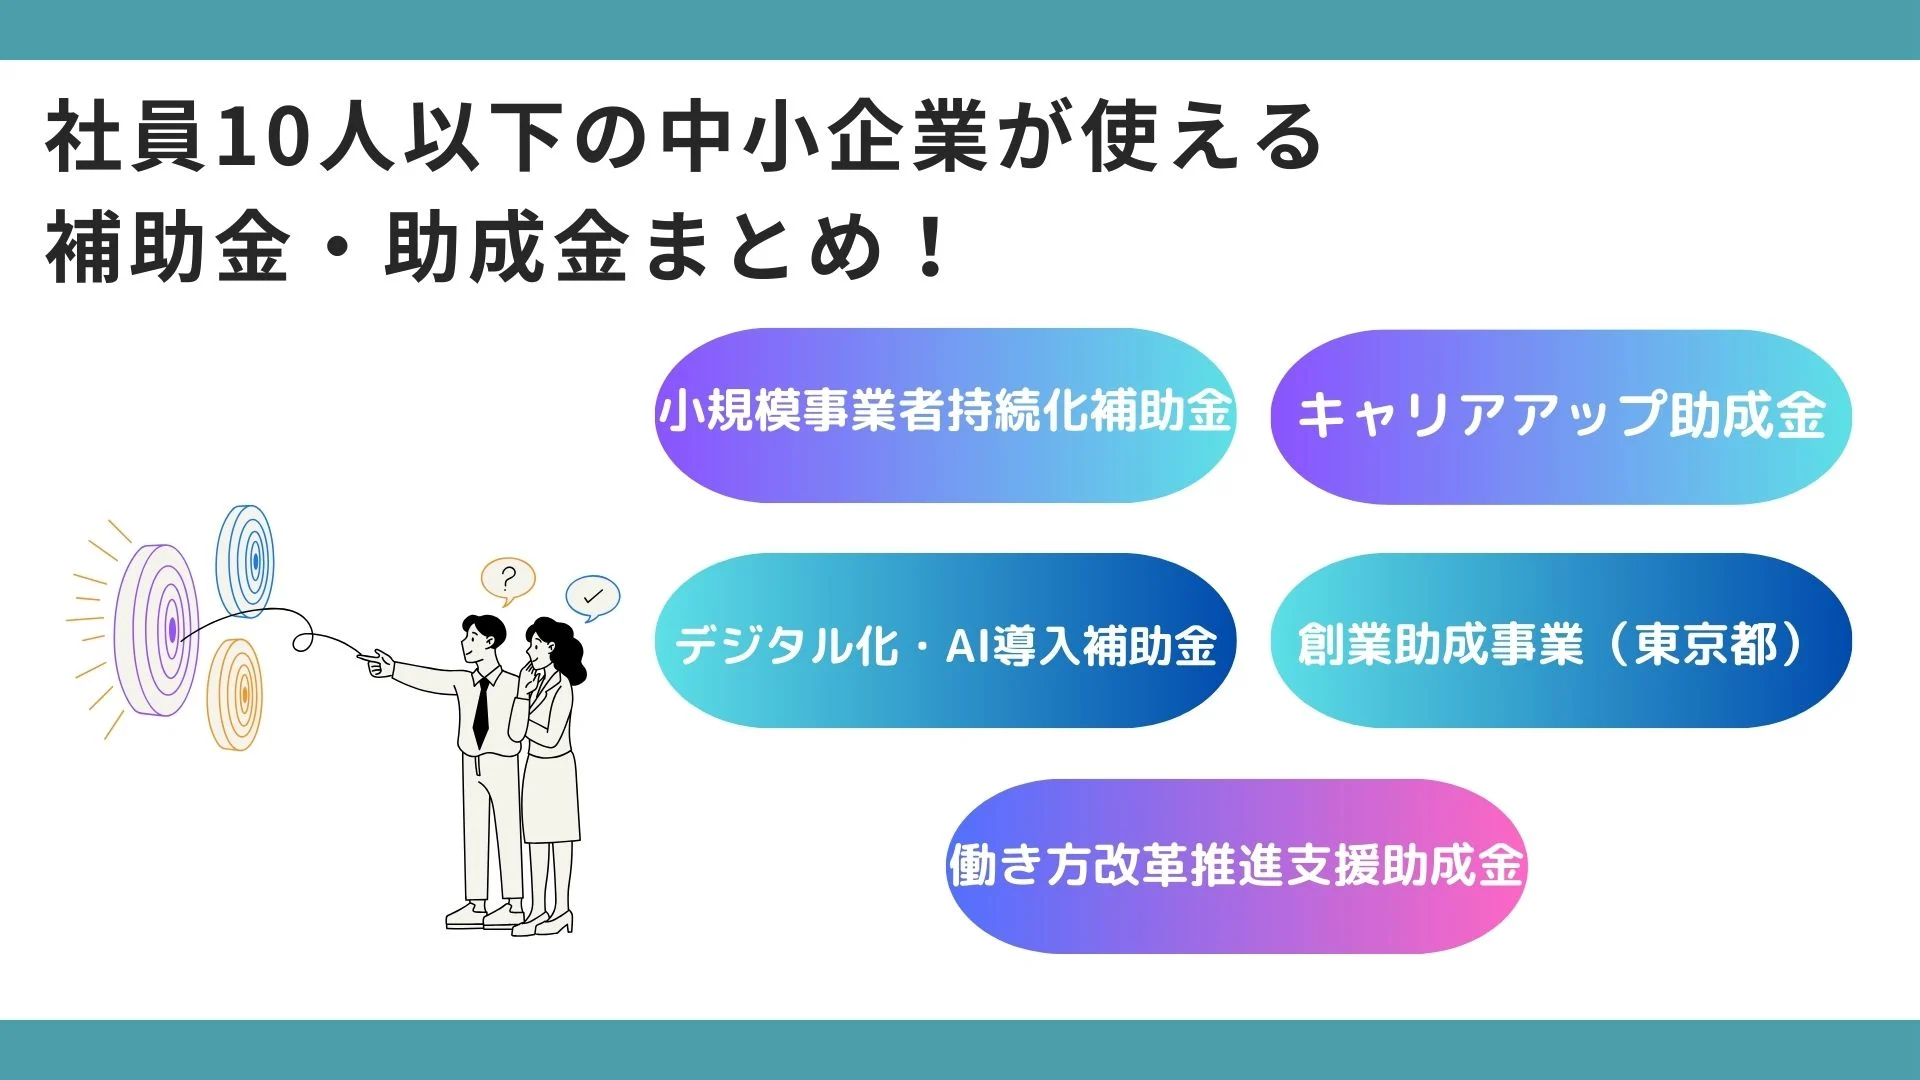
中小企業が取り組みやすい補助金や助成金をいくつか紹介していきます。
業種関係なく、幅広く活用できそうなものを厳選しましたので、ぜひご活用ください。
新事業進出・ものづくり商業サービス補助金
新事業進出・ものづくり商業サービス補助金は、中小企業などが新市場への進出や高付加価値な新製品・新サービスの開発に取り組む際、必要となる設備投資などを支援する制度です。
製造業だけでなく、飲食業や小売業、サービス業、宿泊業なども、申請要件を満たせば対象となる可能性があります。
例えば、飲食店が新たに冷凍食品の製造・販売事業を始める場合や、既存の技術を活用して新しい顧客層向けの商品を開発する場合などが考えられます。
補助上限額は申請枠や従業員数によって異なり、新事業進出枠では最大7,000万円、賃上げ特例の適用時は最大9,000万円です。ただし、既存事業の単なる設備更新や維持を目的とする投資は対象にならない場合があります。
新たな事業への進出を検討している中小企業は、自社の計画が制度の目的や要件に合致するか、公募要領で確認しましょう。
参考:新事業進出・ものづくり商業サービス補助金とは?対象者・補助額・対象経費をわかりやすく解説
小規模事業者持続化補助金
小規模事業者持続化補助金は、小規模事業者が経営計画に基づいて取り組む販路開拓や、販路開拓とあわせて行う業務効率化を支援する制度です。
例えば、新商品のチラシやパンフレットの作成、広告宣伝、展示会への出展、販路開拓につながるWebサイトの制作などに活用できる可能性があります。
一般型・通常枠の補助上限額は原則50万円です。創業型では原則200万円となり、インボイス特例や賃金引上げ特例などの要件を満たす場合は、補助上限額が上乗せされることがあります。補助率は原則として対象経費の3分の2ですが、申請枠や要件によって異なります。
なお、Webサイト制作費や広告費などが、すべてのケースで補助対象になるわけではありません。制度の目的に沿った販路開拓の取り組みであることや、経費の使い方に関する条件を確認する必要があります。
参考:小規模事業者持続化補助金とは?対象者や補助額、申請方法、スケジュールを解説
早期再就職支援等助成金
早期再就職支援等助成金は、中途採用者の雇用機会を拡大し、採用後の賃金引上げなどに取り組む事業主を支援する制度です。
2026年度の「中途採用拡大コース」では、中途採用者を1人以上雇い入れ、採用時の賃金を前職と比較して5%以上上昇させることなどが主な要件となっています。また、中途採用率を一定以上引き上げるか、一定の水準を満たす必要があります。
通常の助成額は、対象となる中途採用者1人当たり20万円です。さらに、一定の成長性が認められる事業所や、会社全体の賃金の底上げを行った場合などは、1人当たり10万円の加算を受けられる可能性があります。支給対象者は1事業所・1年度当たり20人が上限です。
ただし、中途採用を行えば自動的に助成されるわけではありません。雇用管理制度の整備や中途採用計画の届出、賃金引上げなど、所定の要件を満たす必要があります。
なお、以前の「中途採用等支援助成金」という名称から、現在は「早期再就職支援等助成金」に変更されています。申請を検討する際は、最新の支給要領を確認しましょう。
キャリアアップ助成金
キャリアアップ助成金は、パートやアルバイト、契約社員、派遣社員などの非正規雇用労働者の正社員化や処遇改善に取り組む事業主を支援する制度です。
複数のコースが設けられており、代表的なものに「正社員化コース」があります。これは、有期雇用労働者や無期雇用労働者を正社員へ転換するなど、一定の要件を満たした場合に助成を受けられる制度です。
2026年度の正社員化コースでは、重点支援対象者を有期雇用労働者から正社員に転換した場合、中小企業は1人当たり80万円が助成されます。それ以外の対象者を転換した場合は、1人当たり40万円が基本です。対象者の区分や転換前の雇用形態によって助成額は異なります。
また、正社員化だけでなく、賃金規定の改定や賞与・退職金制度の導入などを支援するコースもあります。
ただし、正社員登用を行えば一律で助成を受けられるわけではありません。就業規則などへの制度の規定、転換後の賃金引上げ、対象労働者の要件などを満たす必要があります。取り組みを始める前に、最新の支給要領を確認しましょう。
まとめ
今回は補助金・助成金の勘定項目や仕訳方法について紹介していきました。
基本的に雑収入で計上し、仕訳は交付決定と入金の2回に分けて行いましょう。
補助金と助成金はそれぞれメリットとデメリットがありますが、交付金額が大きく経費対象が幅広い補助金の方が事業展開を行う上ではおすすめです。
ただし補助金は採択されなければ交付されないので、申請書類を正しく作成することが求められます。
そのため、専門家などに申請代行を行ってもらうと費用対効果の面でかなり有利に働きます。
補助金コネクトでは、財務会計に強いコンサルタントが申請代行からその後の処理まで一括して手厚くサポートしています。
補助金を活用して資金面でしっかりとサポートを受けたい
財務処理に不安がある
採択される事業かどうか分からない
上記のような方はぜひ一度ご活用ください。
ご自身では補助対象と思っていなかった事業が補助対象になる可能性もあります。
ぜひ事業を推進する上で、補助金を有効活用してみてはいかがでしょうか。
補助金コネクト編集部
 兵庫県丹波篠山市
 2026年12月4日まで

桑野ビル2階
TEL:050-3613-3538
MAIL:support@financeinjapan.com


