
信用保証協会とは?利用するメリットと注意点、信用保証制度を解説
中小企業や小規模事業者は創業した時点では実績が少なく、資金繰りが厳しい状態になることも多いです。そのため、金融機関からの融資を利用して資金調達するのが困難なケースも考えられます。
信用保証協会はそんな企業の方の資金繰りをサポートしてくれます。本記事では信用保証協会の仕組みとメリット、注意点などを解説します。
信用保証協会とは
信用保証協会とは、起業直後の中小企業や小規模事業者が、金融機関の融資を受けて資金調達する際にサポートを行う公的組織のことを指します。
万が一事業がうまくいかず、融資の返済が滞ってしまった場合は信用保証協会が代位弁済します。金融機関の立場としては返済保証があるため融資を実行しやすい仕組みとなり、実績が少ない事業者も融資を受けられる可能性が高まります。
実際に、信用保証協会の資料によると、全国約357.8万社ある企業の中で、信用保証協会を利用している企業は158.5万社と、全体の44.3%にもなります。
信用保証協会は全国47都道府県(全国51事務所)にあるため、どの事業者でも相談しやすいです。最寄りの信用保証協会は「お近くの信用保証協会 」で確認することができます。
信用保証協会を利用するメリット
信用保証協会を利用するメリットは事業者の融資保証以外にも、以下の3点が挙げられます。
担保や保証人の準備をしなくて済む
長期借入を利用できる
融資枠の拡大を図れる
担保や保証人の準備をしなくて済む
信用保証協会付の融資は、担保や保証人の準備をしなくて済みます。
金融機関から借入する場合は、万が一返済が滞った時に備えて担保を設定されたり連帯保証人が求められる場合があります。
信用保証協会の保証付きであれば、法人の場合は代表者以外の保証人などの連帯保証人は徴求されず、個人事業主の場合は原則不要となるメリットがあります。
借入期間を長期に設定できる
信用保証協会の融資は、長期間の借入期間の審査が通りやすくなるため、月々の返済額に圧迫されるリスクを抑えることができます。
一例を挙げると東京の信用保証協会の場合、設備資金が20年、運転資金が15年などの長期経営資金保証制度や、創業融資制度が利用できます。
融資枠の拡大を図れる
信用保証協会の保証付き融資は、プロパー融資と併用できるため、融資額を大きくすることが可能です。中小企業・小規模事業者1企業に対する保証の限度額は2億8,000万円(組合の場合は4億8,000万円)です。
加えてお取引金融機関の融資と併用すれば、融資枠の拡大にもつながり、事業に合わせた資金調達が可能となります。
信用保証協会を利用する場合の注意点
信用保証協会を利用する際は、「借入金はなくならない」という点と、「100%融資実行されるわけではない」という点には注意しなければいけません。
信用保証協会は金融機関の融資の代位弁済を行ってくれますが、その後の信用保証協会へは返済していなければいけないため、返済が不要になるわけではありません。
また信用保証協会の保証付であっても、100%金融機関の融資審査が通るというわけではありません。信用保証協会の審査が通っても、金融機関の審査が認可されない場合もあるため注意してください。
信用保証制度とは
では信用保証協会で受けられる信用保証制度とはどういった制度なのでしょうか?
信用保証制度は、保証協会が債務保証する制度のことを指し、物的担保力や実績が少なく信用力の乏しい中小企業・小規模事業者の信用力を補完することを目的としています。
民間の金融機関と中小企業や小規模事業者の資金の円滑化を図るようにしています。信用保証制度には以下の通りさまざまな制度があります。
流動資産担保融資保証制度(ABL保証)
小口零細企業保証制度
特定社債保証制度
借換保証制度
ひとつずつ紹介していきましょう。
流動資産担保融資保証制度(ABL保証)
流動資産担保融資保証制度(ABL保証)とは、流動資産である「売掛債権」「棚卸資産」などを担保として金融機関から借入する際に保証を行う制度のことです。
項目 | 内容 |
|---|---|
保証限度額 | 2億円(金融機関からの借入限度額は2億5千万円) ※保証割合80%の部分保証 |
保証期間 | 根保証:1年間 個別保証:1年以内 |
保証人 | 必要となるケースがある。 ただし法人代表者以外の連帯保証人は不要 |
担保 | 流動資産のみ。個別保証の場合は売掛債権のみ |
保証料率 | 借入極度額・借入金額に対し年0.68% |
小口零細企業保証制度
金融環境の変化によって影響を受けやすい小規模企業を対象として任共有制度対象除外となる全国統一保証制度です。対象となる方は、以下の中小企業信用保険法第2条第3項に定める小規模企業者です。
<対象となる方> 1.常時使用する従業員の数が20人(卸売業・小売業・サ-ビス業は5人)以下で、中小企業信用保険法施行令第1条第1項に定める業種に属する事業(以下「特定事業」という。)を行う事業者 2.常時使用する従業員の数がその業種ごとに政令で定める数以下で、その政令で定める業種に属する事業を主たる事業とするもののうち、特定事業を行う事業者 3.事業協同小組合で、特定事業を行う事業者またはその組合員の3分の2以上が特定事業を行う事業者 4.特定事業を行う企業組合で、その事業に従事する従業員の数が20人以下の事業者 5.特定事業を行う協業組合で、常時使用する従業員の数が20人以下の事業者 6.医業を主たる事業とする法人で、常時使用する従業員の数が20人以下の事業者(上記1から5に掲げる事業者を除く) |
条件は以下のとおりです。
項目 | 内容 |
|---|---|
保証限度額 | 2,000万円 |
保証期間 | 各信用保証協会が定める保証期間 |
保証人 | 必要となるケースがある。 ただし法人代表者以外の連帯保証人は不要 |
担保 | 原則不要 |
保証料率 | 各信用保証協会が定める保証料率 |
特定社債保証制度
特定社債保証制度とは、中小企業・小規模事業者が社債の発行により資金調達を行う際に、信用保証協会が保証を行ってくれる制度のことです。
利用できる方は、以下の基準(1)~(3)について、aの要件を満たす中小企業・小規模事業者の方で、bまたはcのいずれかを満たし、かつ、dまたはeのいずれかを満たす方となります。
条件 | 基準(1) | 基準(2) | 基準(3) | 充足要件 |
|---|---|---|---|---|
(a)純資産総額 | 5,000万円以上3億円未満 | 3億円以上5億円未満 | 5億円以上 | 必須条件 |
(b)自己資本比率 | 20%以上 | 20%以上 | 15%以上 | ストック要件(1つ以上充足) |
(c)純資産倍率 | 2.0倍以上 | 1.5倍以上 | 1.5倍以上 | 〃 |
(d)使用総資本事業利益率 | 10%以上 | 10%以上 | 5%以上 | フロー要件(1つ以上充足) |
(e)インタレスト・ガバレッジ | 2.0倍以上 | 1.5倍以上 | 1.0倍以上 | 〃 |
保証条件は以下のとおりです。
項目 | 内容 |
|---|---|
保証限度額 | 4億5,000万円 ※1 保証割合が80%であることから、発行価額の限度額は5億6千万円 ※2 経営安定関連保証および危機関連保証を除く普通保証、無担保保証および本保証の合計は5億円以下 |
保証期間 | 7年以内 |
保証人 | 不要 |
担保 | 信用保証協会所定 |
保証料率 | 社債総額に対し、0.45%~1.90% |
借換保証制度
借換保証制度とは、中小企業・小規模事業者の厳しい金融経済情勢をかんがみ、月々返済する債務を一本化等にして返済の軽減等を推進し、資金繰りを円滑化することを目的に創設された保証制度のことです。
新たに措置期間を1年間設けることができ、保証期間は措置期間を含めて最長10年間となるため、資金繰りが安定する特徴があります。
詳しい保証限度額や保証期間についてはお近くの信用保証協会へお問い合わせしてください。
信用保証制度の仕組み
信用保証制度は「中小企業・小規模事業者」と「信用保証協会」、「金融機関」の3社が以下の図のような仕組みとなっています。
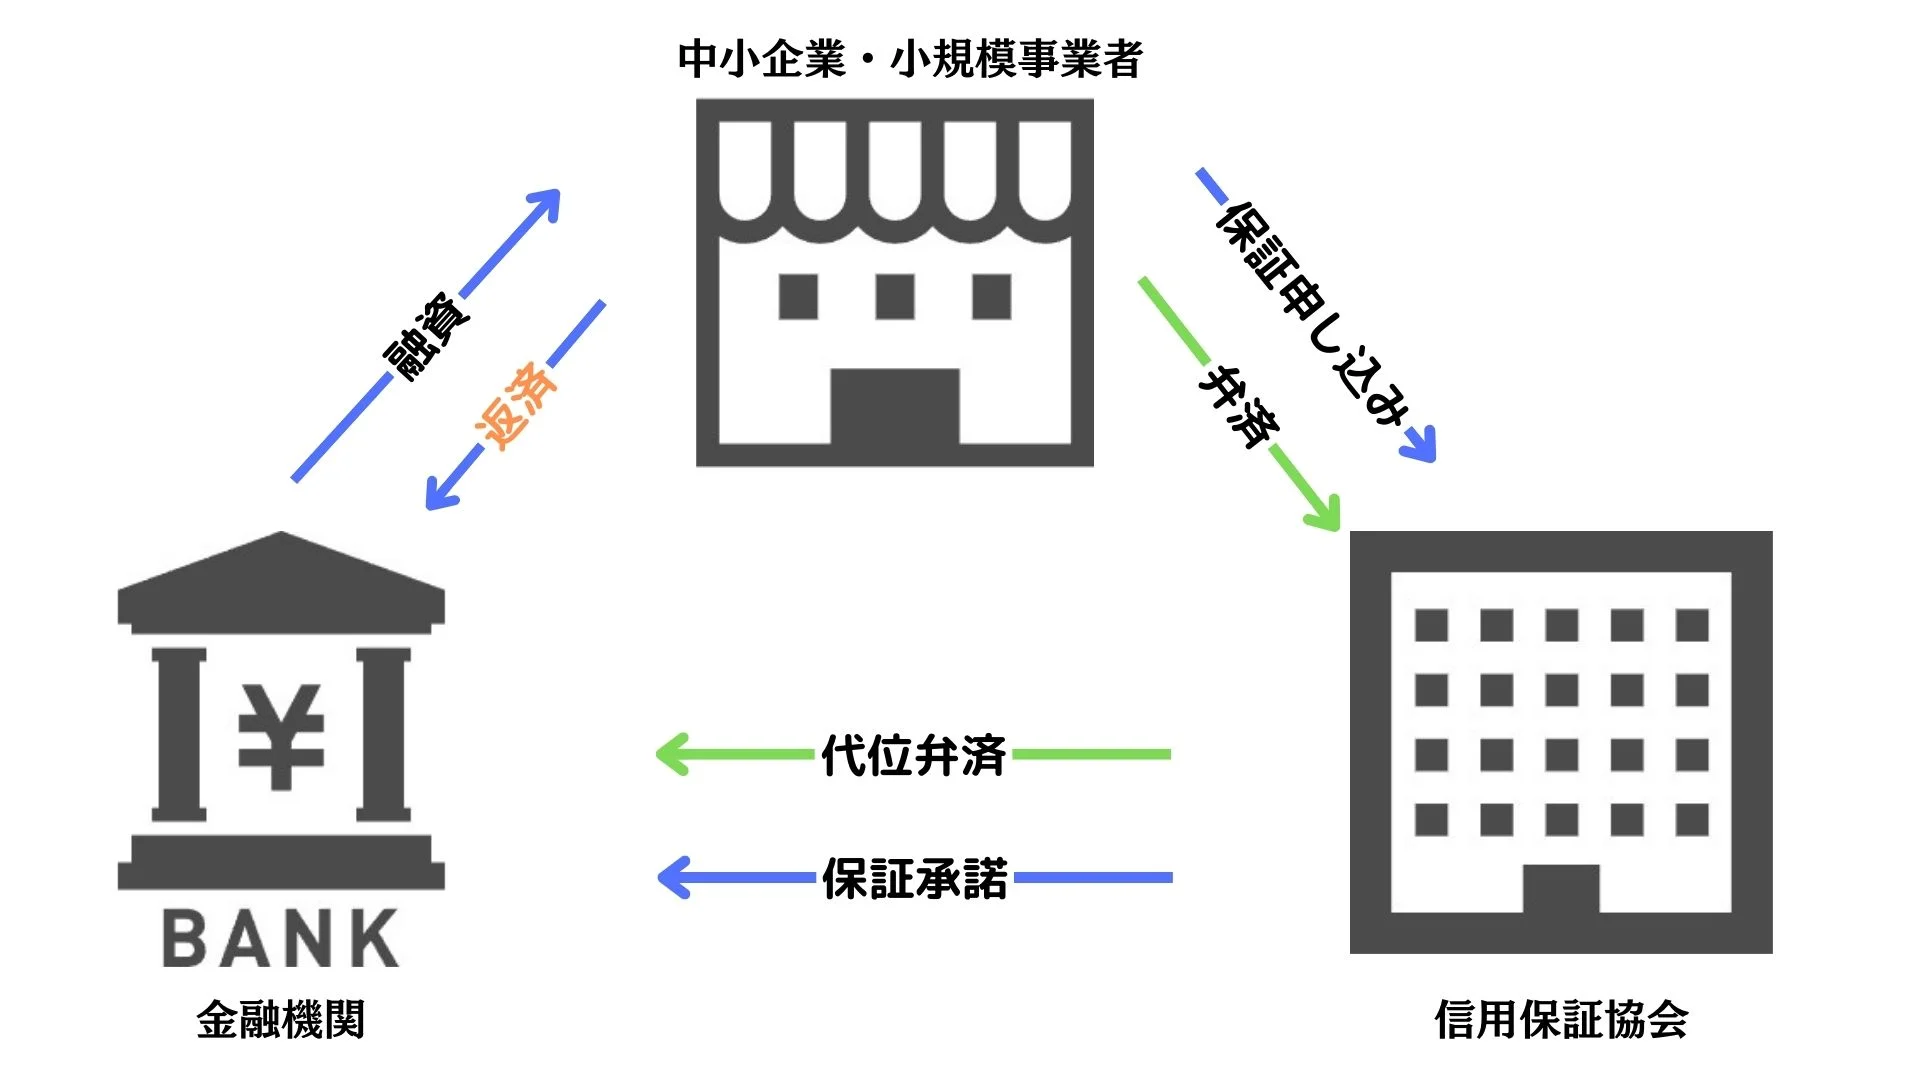
中小企業・小規模事業者は信用保証協会、または金融機関へ保証の申し込みを行います。申し込み後、事業内容などを確認し、保証の可否を決定します。問題なければ、金融機関から融資が実行され、事業者は金融機関へ返済を行います。
万が一返済が滞った場合は、信用保証協会から金融機関へ代位弁済され、その後、事業者はは信用保証協会へ弁済します。
信用保証制度の対象事業者
信用保証制度を利用できる方は3つの条件をクリアしている必要があります。
企業規模(資本金・従業員数)
業種
区域・業歴
どなたでも制度を利用できるわけではないため、しっかり確認していきましょう。
企業規模(資本金・従業員数)
企業の資本金や常時使用する従業員の数が以下の表のいずれか一方に該当している必要があります。個人事業主の場合、常時使用する従業員数が該当すれば、対象となります。
業種 | 資本金 | 従業員数(小規模企業者) |
|---|---|---|
製造業など(建設業・運送業・不動産業を含む) | 3億円以下 | 300人以下 (20人以下) |
ゴム製品製造業 | 〃 | 900人以下 (20名以下) |
製造業 | 1億円以上 | 100人以下 (5人以下) |
小売業・飲食業 | 5,000万円以下 | 50人以下 (5人以下) |
サービス業 | 〃 | 100人以下 (5人以下) |
ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下 (20名以下) |
旅館業 | 5,000万円以下 | 200人以下 (20名以下) |
医業を主たる事業とする法人 | ー | 300人以下 (20名以下) |
原則上記の表の資本金、従業員数を満たしていることが条件ですが、業種によっては別途定められている場合があります。
業種
基本的に商工業の業種は保証対象となりますが、農林漁業、金融業の一部は補償対象外となります。また許認可や届出が必要となる事業に関しては、許認可などを受けている(届出を提出している)必要があります。
区域・業歴
原則、各信用保証協会の管轄内で事業を営んでいる必要がありますが、全都道府県に保証協会があるため、特別難しい条件ではありません。ただし、各信用保証協会によって業歴が定められている場合もあるため注意してください。
信用保証制度の流れ
信用保証制度を利用して金融機関の融資を借入する場合、以下の手順で進めます。
保証申し込み
保証審査・保証承諾
融資実行
返済
基本的に保証申し込みを行うと、金融機関がサポートを行ってくれるため、スムーズに手続きが進みます。念のため、流れを理解しておきましょう。
保証申し込み
保証申し込みは「金融機関へ申し込むケース」と「保証協会へ直接申込むケース」があります。
金融機関へ申し込む場合・・・金融機関の窓口で融資の申込と同時に信用保証の申込手続きを行います。その後信用保証委託申込書と信用保証依頼書を保証協会に提出する流れです。
保証協会へ申し込む場合・・・保証協会の窓口で面談し、申込書を記入した後必要書類をもって審査を行ってもらいます。問題なければ、金融機関の紹介を行ってもらい、融資審査を行います。
保証審査・保証承諾
信用保証協会に申込書と必要書類を提出し、審査を行ってもらいます。審査の結果、承諾を頂くと「信用保証書」が発行されます。金融機関の融資審査時に提出する書類です。
融資実行
金融機関の融資打診を行い、認可された際は融資が実行されます。この際、所定の「信用保証料」を金融機関を経由して保証協会に支払う必要があります。
返済
融資の実行の後は、金融機関に毎月返済していく流れとなります。
信用保証限度額
信用保証限度額は、無担保保証8,000万円、有担保保証2億円の合計2億8,000万円が基本的な限度額となります。ただし、保証制度によって限度額の定めがある場合があります。
また、経営安定関連保証(セーフティネット保証)など、別枠の保証制度も設けられています。
信用保証料と利子の違い
信用保証料とは、信用保証制度を利用して金融機関の融資を受ける際の費用のことです。保証料率は、融資額や担保の有無、信用保証協会によって変動します。
一般的には0.45%〜1.95%の間となりますが、保証料率を引き下げた融資を行っている場合もあります。信用保証協会による融資の保証料は、「資金使途」「返済能力」「経営者」などによって変動します。
一方利子は金融機関の融資を受けた際、金融機関へ支払う手数料です。金融機関によって金利が異なりますが、1%〜3%前後が多い傾向にあります。
まとめ
中小企業や小規模事業者が創業した際でも、信用保証制度を利用すれば、資金繰りに苦労する可能性を低くすることができます。
信用保証制度には条件などが設けられておりますが、決して難しいわけではありません。中小企業や小規模は、本記事で解説した内容を参考にしながら、制度を利用して融資相談してみても良いでしょう。
補助金コネクト編集部
 大阪府大東市
 2027年2月26日まで


桑野ビル2階
TEL:050-3613-3538
MAIL:support@financeinjapan.com


